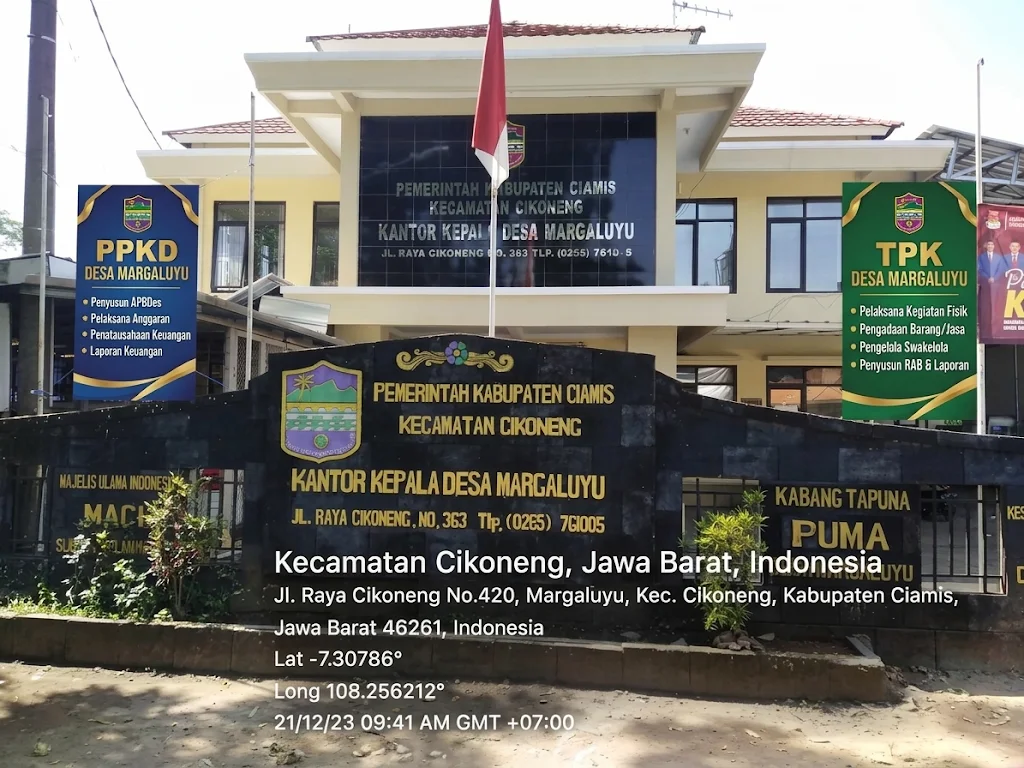
Dalam sistem pemerintahan desa di Indonesia, PPKD dan TPK adalah dua unsur kelembagaan yang memiliki peran penting dalam pengelolaan keuangan dan pelaksanaan kegiatan pembangunan desa, khususnya yang bersumber dari Dana Desa (DD) dan Alokasi Dana Desa (ADD).
Berikut adalah penjelasan mengenai pengertian, tugas, dan perbedaan keduanya:
1. PPKD (Pejabat Pengelola Keuangan Desa)
Pengertian:
PPKD adalah perangkat desa yang diberi tugas oleh Kepala Desa untuk melaksanakan pengelolaan keuangan desa. Berdasarkan Peraturan Menteri Dalam Negeri (Permendagri) Nomor 20 Tahun 2018 tentang Pengelolaan Keuangan Desa, PPKD bertindak sebagai unsur yang membantu Kepala Desa dalam menyusun, melaksanakan, menatausahakan, dan mempertanggungjawabkan Anggaran Pendapatan dan Belanja Desa (APBDes).
Struktur / Unsur PPKD di Desa: PPKD bukanlah satu orang saja, melainkan sebuah tim yang dipimpin oleh Sekretaris Desa selaku koordinator PPKD, yang dibantu oleh:
-
Kaur Keuangan (Bendahara Desa): Menatausahakan penerimaan dan pengeluaran kas desa.
-
Kaur Umum & Perencanaan / Kasi Pelaksana Kegiatan Anggaran (PKA): Menyusun perencanaan anggaran dan melaksanakan kegiatan pembangunan/pemberdayaan sesuai bidangnya masing-masing.
Tugas Utama PPKD:
-
Menyusun rancangan APBDes dan Rancangan Perubahan APBDes.
-
Melaksanakan pemungutan pendapatan desa.
-
Melaksanakan pengeluaran atas belanja yang telah ditetapkan dalam APBDes.
-
Melakukan penatausahaan keuangan desa (pencatatan buku kas, pajak, dll.).
-
Menyusun laporan pelaksanaan APBDes serta laporan pertanggungjawaban realisasi APBDes.
2. TPK (Tim Pengelola Kegiatan)
Pengertian:
TPK adalah tim yang dibentuk melalui musyawarah desa atau Surat Keputusan (SK) Kepala Desa yang beranggotakan unsur perangkat desa dan unsur masyarakat (seperti Kader Pemberdayaan Masyarakat Desa/KPMD, pengurus Lembaga Kemasyarakatan Desa/LKD, atau warga setempat) untuk melaksanakan kegiatan pengadaan barang dan jasa di desa secara swakelola.
Tugas Utama TPK:
-
Menyusun Rencana Anggaran Biaya (RAB) teknis atau persiapan teknis kegiatan fisik/pemberdayaan.
-
Melaksanakan kegiatan swakelola (misalnya pembangunan infrastruktur desa seperti jalan desa, jembatan, saluran irigasi, rehabilitasi balai desa, dll.) atau pengadaan barang dan jasa lainnya sesuai dengan dokumen APBDes.
-
Mengelola keuangan operasional kegiatan di lapangan (menerima dana dari Kaur Keuangan sesuai tahapan dan membelanjakannya sesuai RAB).
-
Membuat laporan kemajuan pelaksanaan kegiatan serta laporan pertanggungjawaban penggunaan dana di lapangan kepada Kepala Desa melalui Kasi Pelaksana Kegiatan Anggaran (PKA).
Ringkasan Perbedaan Utama
Pembeda PPKD (Pejabat Pengelola Keuangan Desa) TPK (Tim Pengelola Kegiatan) Fokus Utama Pengelolaan administrasi keuangan dan anggaran secara menyeluruh (perencanaan, penatausahaan, pencatatan, laporan keuangan desa). Pelaksanaan teknis kegiatan di lapangan (khususnya proyek swakelola, fisik, atau pengadaan barang/jasa). Komposisi Terdiri dari jajaran Perangkat Desa (Sekretaris Desa, Kaur, dan Kasi). Melibatkan unsur Perangkat Desa serta partisipasi aktif warga masyarakat / tokoh setempat. Pertanggungjawaban Bertanggung jawab langsung kepada Kepala Desa dalam hal pengelolaan keuangan desa. Bertanggung jawab kepada Kepala Desa melalui Kasi Pelaksana Kegiatan Anggaran (PKA) yang membidangi kegiatan tersebut.
Tinggalkan Komentar